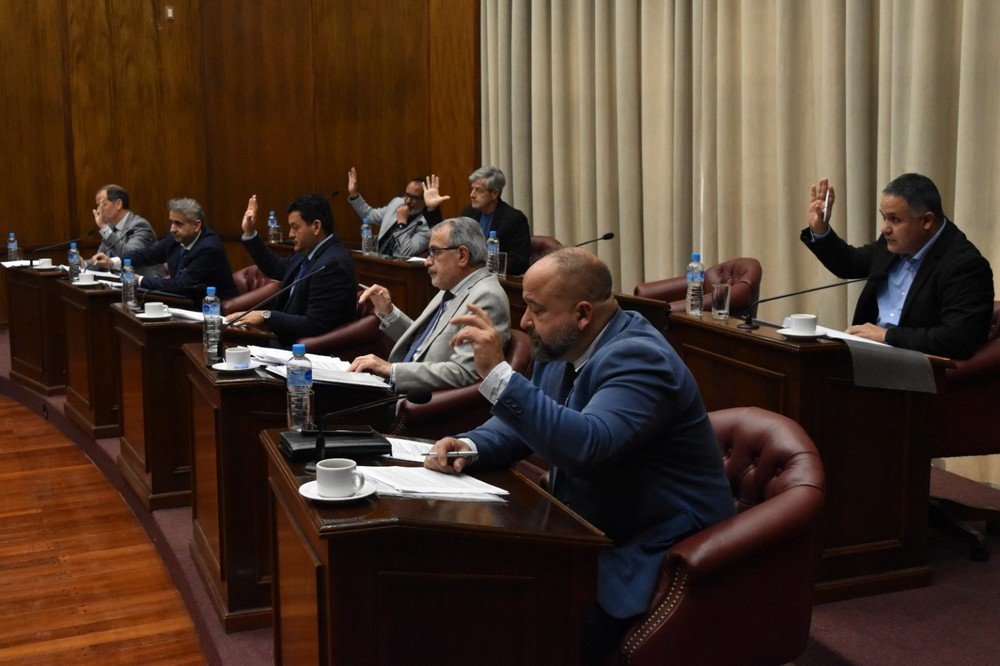
La Cámara de Senadores de San Luis convirtió en ley este martes 3 proyectos impulsados por el Gobierno provincial que ya contaban con media sanción de Diputados: el Programa de Desendeudamiento y de Incentivo al Consumo Familiar, la Ley de Innovación Financiera para la Inversión y el Desarrollo Socioeconómico y el Plan Maestro del Agua 2026-2036. Las 3 iniciativas fueron aprobadas por mayoría, con el respaldo del oficialismo y el rechazo de la oposición, que cuestionó distintos aspectos de su implementación, financiamiento y alcance.
El proyecto que despertaba mayor expectativa era el de desendeudamiento familiar, una iniciativa del gobernador Claudio Poggi que busca facilitar la refinanciación de deudas de consumo mediante acuerdos con entidades financieras y beneficios impositivos para aquellas que adhieran. Durante el debate, el senador oficialista Martín Olivero defendió la intervención del Estado frente a las dificultades económicas de los hogares, mientras que el opositor Hugo Olguín advirtió que la medida no resuelve el problema de fondo y reclamó una recomposición salarial.
Desendeudamiento familiar: quiénes podrán acceder y cuáles serán las condiciones
La nueva ley establece 2 programas complementarios. El primero está destinado a personas que acrediten al menos 2 años de residencia ininterrumpida en San Luis y registren deudas de consumo con una mora superior a 90 días al momento de la sanción de la norma. Los montos alcanzados y otros aspectos operativos deberán ser definidos mediante la reglamentación.
El mecanismo no contempla que el Estado provincial pague las deudas de los particulares, sino que busca incentivar a las entidades crediticias a ofrecer condiciones de refinanciación más accesibles. Para ello, el Gobierno podrá otorgar exenciones de los impuestos sobre los Ingresos Brutos y de Sellos correspondientes a las operaciones incluidas en el programa.
Los planes que ofrezcan las entidades adheridas deberán cumplir una serie de condiciones: un plazo de amortización no inferior a 24 meses, un período de gracia de al menos 2 meses y una tasa de interés que no podrá superar en más de 10 puntos porcentuales a la tasa TAMAR publicada por el Banco Central. Además, las refinanciaciones no podrán incluir gastos administrativos, comisiones ni honorarios adicionales.
Uno de los requisitos centrales es que la cuota mensual no podrá superar el 30% de los ingresos del grupo familiar, una limitación destinada a evitar que el pago de las obligaciones financieras absorba una proporción excesiva de los recursos del hogar.
La ley también contempla la posibilidad de consolidar distintas deudas en una única refinanciación, incluso cuando hayan sido contraídas con diferentes entidades. Asimismo, podrán incorporarse obligaciones pendientes por servicios públicos de competencia provincial, como Edesal, en las condiciones que establezca la reglamentación.
Durante la fundamentación del proyecto, Olivero sostuvo que la situación económica de numerosos hogares requiere una respuesta del sector público. “El Estado no puede mirar para otro lado cuando hay familias que están atravesando dificultades económicas”, manifestó, al referirse a quienes recurren a préstamos y tarjetas de crédito para afrontar gastos cotidianos.
El legislador reconoció que la iniciativa tiene un alcance limitado, pero consideró que puede contribuir a mejorar la situación de quienes acumulan obligaciones financieras. “Sabemos que esta ley no es la solución a los problemas económicos que atraviesan los sanluiseños, pero sí se puede convertir en una herramienta importante para quienes hoy necesitan ordenar sus cuentas”, afirmó.
Incentivos al consumo y cuestionamientos de la oposición
El segundo componente de la norma es el Programa de Incentivo al Consumo Familiar, que permitirá a las entidades adheridas presentar propuestas de descuentos, reintegros, promociones y otros beneficios para fomentar las compras en los comercios de San Luis.
Como contrapartida, las entidades podrán acceder a un crédito fiscal equivalente al 25% de los beneficios efectivamente otorgados a los consumidores. El objetivo es que una eventual reducción de las cuotas de los hogares permita liberar parte de sus ingresos para destinarlos al consumo y, al mismo tiempo, estimular la actividad comercial.
La oposición, sin embargo, cuestionó que la Provincia otorgue beneficios tributarios a las entidades financieras sin abordar las causas del endeudamiento. El senador Hugo Olguín sostuvo que la iniciativa constituye una “refinanciación con beneficio tributario para las entidades” y advirtió sobre el costo que pueden terminar afrontando las familias.
“Bajar una cuota puede significar pagar durante más de un año y terminar devolviendo más cantidad de plata”, señaló el legislador, quien también criticó que el programa esté dirigido a quienes ya registran mora y no contemple a aquellos que realizan esfuerzos para mantener sus obligaciones al día.
Olguín consideró que la recuperación del poder adquisitivo debería ocupar un lugar central en las políticas provinciales y planteó que una recomposición de los salarios estatales permitiría enfrentar el endeudamiento desde sus causas, en lugar de limitarse a modificar las condiciones de pago.
Con la sanción definitiva, la implementación del programa dependerá de la reglamentación provincial y de la adhesión de las entidades financieras, que deberán presentar propuestas ajustadas a las condiciones establecidas por la ley.
Innovación financiera: el oficialismo defendió los activos digitales y la oposición cuestionó los controles
El segundo proyecto convertido en ley fue el de Innovación Financiera para la Inversión y el Desarrollo Socioeconómico, que establece un marco para la utilización de herramientas tecnológicas y activos digitales en la provincia.
El senador oficialista Adolfo Castro Luna defendió la iniciativa como una actualización de los instrumentos disponibles para la administración pública y el desarrollo económico. Durante su exposición, hizo referencia al crecimiento de las operaciones digitales y sostuvo que las transacciones mediante billeteras virtuales representan aproximadamente el 70% del mercado al que aludió.
Frente a los cuestionamientos sobre el alcance de la propuesta, Castro Luna aclaró que la norma no implica la creación de una moneda provincial ni establece la obligación de utilizar los activos digitales que eventualmente se emitan. “Este proyecto no crea ninguna moneda, crea un marco para que la Provincia, con seguridad, trazabilidad, pueda usar las herramientas de su tiempo”, afirmó el senador, quien destacó el carácter voluntario de la utilización de estos instrumentos.
Desde la oposición, Hugo Olguín cuestionó las facultades que la iniciativa otorga al Poder Ejecutivo y advirtió sobre la falta de mecanismos suficientes de control legislativo. Según planteó, “el Ejecutivo podrá crear los activos, emitirlos, determinar su valor, establecer sus condiciones de uso y definir su respaldo”, una concentración de atribuciones que consideró inconveniente.
El legislador también señaló una contradicción entre la promoción de nuevas herramientas financieras y el tratamiento previo de una ley destinada a atender el endeudamiento familiar. En ese sentido, sostuvo que las billeteras virtuales constituyen uno de los factores que han contribuido a la expansión del crédito y las deudas de consumo.
Otro de sus cuestionamientos estuvo dirigido a las disposiciones que habilitan contrataciones directas de proveedores tecnológicos, al considerar que deberían existir mayores garantías de transparencia y supervisión.
Plan Maestro del Agua 2026-2036: diferencias por el financiamiento y el control legislativo
El tercer proyecto aprobado fue el Plan Maestro del Agua 2026-2036, que establece una planificación de las políticas hídricas provinciales para la próxima década, con objetivos vinculados al abastecimiento, la infraestructura, el uso productivo del recurso y la sustentabilidad.
Adolfo Castro Luna fundamentó la posición oficialista en las características climáticas de San Luis y en la necesidad de administrar con mayor precisión un recurso limitado. “Prácticamente toda el agua que utilizamos en la provincia viene del cielo, viene del agua de lluvia”, expresó, al destacar la importancia de planificar su captación, almacenamiento y distribución.
El senador señaló que la iniciativa propone incorporar mediciones más precisas, modernizar la infraestructura y utilizar criterios técnicos y científicos para definir las intervenciones necesarias. Como ejemplo de los problemas que deben abordarse, mencionó la baja eficiencia del riego en el Valle del Conlara, que ubicó en apenas el 29%.
Desde la oposición, Sergio Moreira fundamentó el despacho de minoría y cuestionó tanto la estructura legislativa del proyecto como las garantías para su ejecución. Señaló que la ley consta de solo 2 artículos, uno de los cuales incorpora el plan como anexo, y consideró que no establece compromisos suficientemente claros en materia presupuestaria.
El senador advirtió que la planificación carece de una vinculación concreta con los recursos provinciales que permitirían llevar adelante las obras y cuestionó que su financiamiento pueda depender de créditos externos o de organismos como el Consejo Federal de Inversiones (CFI).
“No hay manera de que podamos aprobar y avizorar que este tipo de proyecto de ley pueda ser beneficioso para la sociedad y sea sostenido en el tiempo”, sostuvo Moreira, al plantear sus dudas sobre la viabilidad financiera del programa.
También reclamó que se establezcan fechas de ejecución, compromisos de gestión y mecanismos de seguimiento por parte de la Legislatura. En ese sentido, comparó la iniciativa con el anterior Plan Maestro del Agua 2012-2025, que, según señaló, contemplaba instancias de control anual.
Pese a las objeciones de los bloques opositores, los 3 proyectos obtuvieron la mayoría necesaria en el Senado y completaron su trámite legislativo. De esta manera, el Gobierno provincial contará con nuevas herramientas legales para impulsar la refinanciación de deudas familiares, desarrollar instrumentos financieros digitales y avanzar con la planificación hídrica para los próximos 10 años.