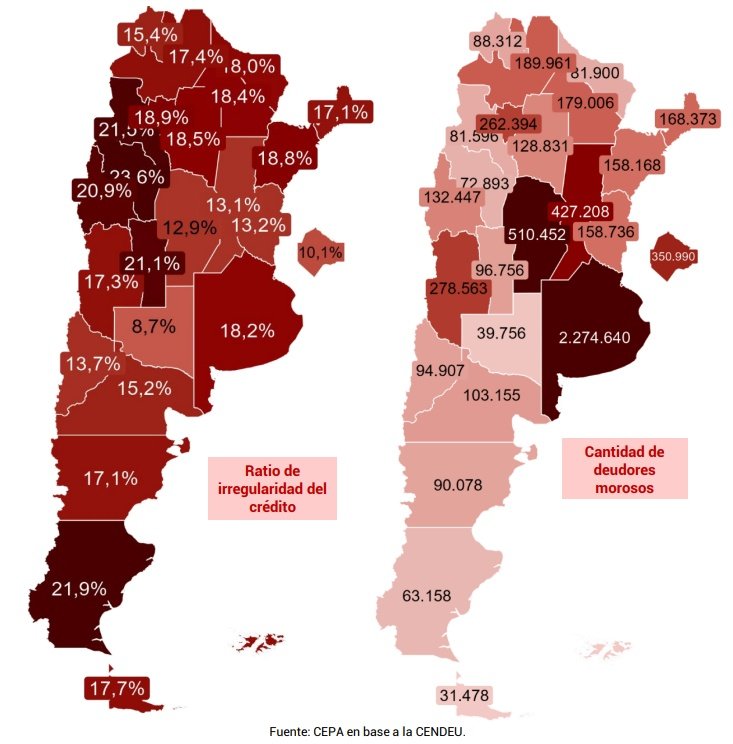
San Luis continúa entre las provincias con mayores niveles de morosidad financiera de la Argentina. Según un nuevo informe del Centro de Economía Política Argentina (CEPA), elaborado con datos de septiembre de 2026, el 21,5% del crédito otorgado a las familias sanluiseñas se encuentra en situación irregular, frente a un promedio nacional del 15,4%. La provincia comparte el tercer puesto con Catamarca y registra 96.756 personas con deudas en mora, una cifra equivalente al 24,8% de su población mayor de 18 años.
El estudio, publicado en noviembre y elaborado a partir de información del Banco Central de la República Argentina (BCRA), contempla tanto los créditos de entidades bancarias como los otorgados por proveedores no financieros, entre ellos las billeteras virtuales y las empresas fintech. Se consideran deudas en situación irregular aquellas que presentan atrasos superiores a los 90 días. El indicador del 21,5% corresponde a la proporción del saldo de préstamos en mora sobre el total del financiamiento, y no al porcentaje de personas endeudadas que dejaron de pagar.
La Rioja encabeza el ranking nacional con una morosidad del 23,8%, seguida por Santa Cruz (21,7%). Después aparecen Catamarca y San Luis (21,5%), mientras que San Juan completa los cinco primeros lugares con el 20,6%. En el extremo opuesto se encuentran La Pampa (8,5%), la Ciudad Autónoma de Buenos Aires (9,6%), Córdoba (12,8%), Neuquén (13%) y Santa Fe (13,1%).
Casi uno de cada cuatro adultos de San Luis tiene deudas en mora
Además de ubicarse entre las provincias con mayor proporción de créditos irregulares, San Luis presenta uno de los niveles más elevados de personas con dificultades para cumplir sus obligaciones financieras. Los 96.756 deudores morosos registrados en septiembre equivalen al 24,8% de la población adulta provincial, el tercer porcentaje más alto del país, solamente por detrás de Santa Cruz (27%) y Catamarca (25,4%).
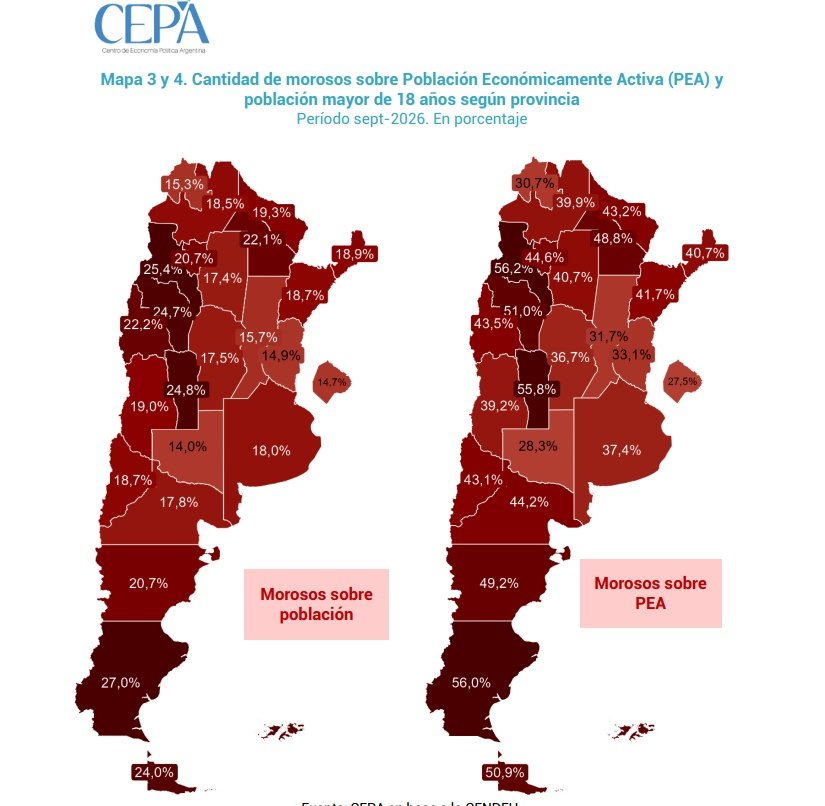
En cuanto al monto de las deudas, el informe del CEPA establece que los préstamos en situación irregular en San Luis tienen un saldo promedio de $2.123.475, por debajo de la media nacional de $2.561.270. A nivel país, el promedio asciende a $3.167.193 para los créditos bancarios y se reduce a $1.278.213 entre los proveedores no financieros, como las billeteras virtuales. Estos valores corresponden a los saldos de los préstamos morosos y no necesariamente al endeudamiento total de cada persona.
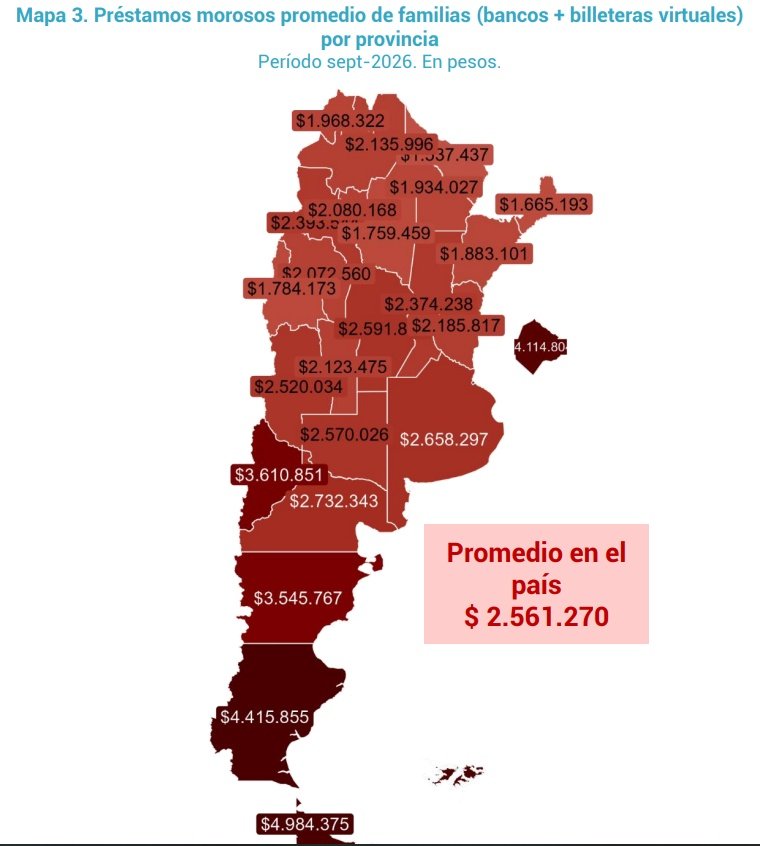
El informe también compara la cantidad de deudores morosos con la Población Económicamente Activa (PEA), que comprende a quienes trabajan o buscan empleo. Bajo ese criterio, el número de personas con deudas irregulares en San Luis equivale al 55,8% de la PEA, nuevamente el tercer registro más elevado de la Argentina, detrás de Catamarca (56,2%) y Santa Cruz (56%). Esta relación no significa que ese porcentaje de trabajadores esté necesariamente en mora, sino que compara dos universos poblacionales diferentes para dimensionar la magnitud del problema.
Los resultados confirman que las dificultades de pago continúan siendo particularmente importantes en San Luis. En el informe anterior del CEPA, que también había ubicado a la provincia entre las jurisdicciones con mayor morosidad, el indicador provincial era del 20,5%. La nueva medición lo sitúa en el 21,5%, un punto porcentual más.
La morosidad de las familias alcanza niveles que no se veían desde la crisis de 2001
A escala nacional, el informe advierte que la morosidad bancaria de las familias alcanzó el 12,2% en septiembre, frente al 2,5% registrado en octubre de 2024. Aunque el indicador mostró leves reducciones en los últimos dos meses, continúa en niveles históricamente elevados. Según el CEPA, no se registraban porcentajes semejantes desde la crisis de 2001 y sus años posteriores.
La situación es todavía más grave entre los proveedores no financieros de crédito, categoría que incluye billeteras virtuales y otras empresas prestamistas. En este segmento, la morosidad llegó al 34,6% en septiembre de 2026, cuando en noviembre de 2024 era del 7,3%. El porcentaje también supera el máximo del 27,1% registrado durante la pandemia, en mayo de 2020.
Los préstamos personales y las tarjetas de crédito concentran buena parte de las dificultades de pago. En agosto, último mes con información disponible para ese desglose, la morosidad de los préstamos personales llegó al 17%, mientras que la correspondiente a tarjetas de crédito alcanzó el 12,2%. Entre ambas modalidades explicaban el 71,8% del monto total de créditos bancarios familiares en mora.
El CEPA contabilizó 6.076.257 personas con deudas irregulares en todo el país durante septiembre, sobre un universo de 21,4 millones de deudores. La cantidad de morosos aumentó en 2,76 millones respecto de febrero de 2024, lo que representa un incremento del 83,3%. Del total actual, 2,93 millones registran incumplimientos exclusivamente con proveedores no financieros, 1,70 millones solamente con bancos y 1,45 millones con ambos tipos de entidades.
Otro dato relevante es que más de 4,1 millones de personas se encuentran clasificadas en situación 5, considerada irrecuperable dentro del sistema de información crediticia. Representan el 68% de los deudores morosos y acumulan compromisos con atrasos superiores a un año.
El CEPA vincula el endeudamiento con la pérdida de ingresos
En su análisis, el centro de estudios relaciona el crecimiento de la morosidad con el deterioro del poder adquisitivo y las dificultades de las familias para sostener sus gastos habituales. Según sus cálculos, los salarios reales de los trabajadores registrados acumularon una caída del 7% entre el inicio del Gobierno de Javier Milei y agosto de 2026, tomando como referencia el índice de inflación del INDEC.
El informe también señala que, después de una fuerte expansión del crédito al consumo durante 2025, los préstamos personales y las financiaciones con tarjetas comenzaron a retroceder en términos reales. En los primeros diez meses de 2026, el financiamiento destinado al consumo se contrajo un 9,4%, con caídas del 6,9% en préstamos personales y del 11,6% en tarjetas.
Para el CEPA, este comportamiento refleja que una parte importante del endeudamiento familiar dejó de funcionar como una herramienta para ampliar el consumo y pasó a utilizarse para afrontar necesidades cotidianas. También advierte que las dificultades para acceder al financiamiento bancario pueden empujar a los hogares hacia prestamistas no financieros, que suelen aplicar tasas de interés más elevadas.
San Luis aprobó y reglamentó un programa de desendeudamiento familiar
En este contexto, desde la publicación del informe anterior del CEPA, la provincia de San Luis aprobó y reglamentó una ley destinada a facilitar la refinanciación de deudas de consumo. Se trata de la Ley Nº VIII-1219-2026, que creó el Programa de Desendeudamiento Familiar y cuya reglamentación fue publicada en el Boletín Oficial el 11 de noviembre, mediante el Decreto Nº 14360-MHIP-2026.
El programa contempla la posibilidad de refinanciar hasta $30 millones por persona en préstamos personales, tarjetas de crédito y otras deudas de consumo que registraran más de tres meses de mora al momento de la sanción de la ley. Los planes deberán tener una duración mínima de 24 meses, incluir al menos dos meses de gracia y establecer cuotas que no superen el 30% de los ingresos familiares. También podrán incorporar deudas por servicios públicos de competencia provincial, que no se computarán dentro del límite de $30 millones.
La reglamentación establece que los bancos, financieras y demás entidades crediticias interesadas deberán presentar propuestas con condiciones más favorables que las habituales y obtener la aprobación del Gobierno provincial antes de incorporarse al régimen. Por lo tanto, la publicación del decreto no implica que todas las personas endeudadas puedan acceder inmediatamente a la refinanciación.
Los datos del CEPA corresponden a septiembre, antes de la reglamentación del programa provincial. En consecuencia, todavía no permiten evaluar sus eventuales resultados sobre la morosidad de las familias sanluiseñas.