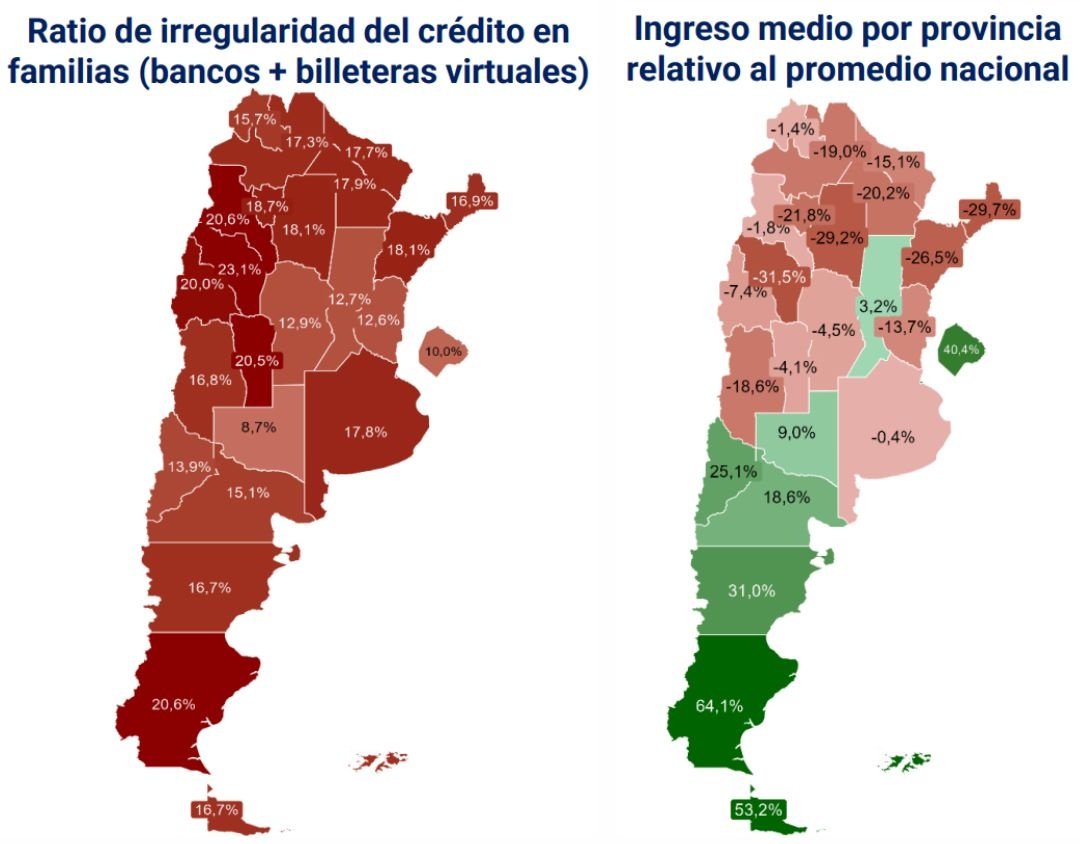
San Luis se encuentra entre las provincias con mayores niveles de morosidad financiera de las familias del país, de acuerdo con un informe publicado por el Centro de Economía Política Argentina (CEPA). El estudio analiza la irregularidad en el pago de los créditos tomados por los hogares y, en la comparación entre provincias, contempla conjuntamente las deudas con bancos y billeteras virtuales. En ese indicador, el 20,5% de los créditos de familias puntanas se encuentra en situación irregular, mientras que el ingreso medio provincial se ubica un 4,1% por debajo del promedio nacional.
El dato coloca a San Luis en el tercer puesto entre los distritos con mayor morosidad. La Rioja encabeza el indicador con el 23,1%, seguida por San Juan y Tierra del Fuego, ambas con el 20,6%. Inmediatamente después aparece San Luis, en el tercer puesto, con el 20,5%. Por detrás se encuentran, entre otras provincias, Santiago del Estero (18,1%) y Misiones (16,9%).
La particularidad del caso puntano es que no se encuentra entre las jurisdicciones con los salarios más bajos del país, aunque permanece por debajo de la media nacional. Mientras La Rioja tiene ingresos 31,5% inferiores al promedio, Santiago del Estero se ubica 29,2% por debajo y Misiones 29,7%, la diferencia de San Luis es del 4,1%. Sin embargo, la Provincia presenta una tasa de irregularidad crediticia superior a todas ellas, con excepción de La Rioja.
Una morosidad que alcanzó niveles históricos
El problema se inscribe en un fuerte incremento de la morosidad de los hogares a nivel nacional. En particular, el CEPA señala que la morosidad de las familias con el sector financiero llegó al 13% en julio de 2026, un nivel que califica como histórico y que solamente fue superado durante la crisis de 2001.
Por separado, el informe analiza las deudas de los hogares con el sector no financiero, donde la situación es todavía más pronunciada: la morosidad alcanzó el 33,9% en julio y superó incluso los niveles registrados durante la pandemia. En noviembre de 2024, ese indicador se encontraba en apenas el 7,3%.
El CEPA vincula este crecimiento con el deterioro de los ingresos. Según sus cálculos, el salario real de los trabajadores registrados cayó al comienzo de la gestión de Javier Milei, se recuperó parcialmente hasta noviembre de 2024 y desde entonces volvió a retroceder, acumulando una caída del 14,3%. En paralelo, la morosidad de las familias con los bancos pasó del 2,5% en noviembre de 2024 al 13% en julio de este año.
En el caso de los proveedores no financieros, la irregularidad pasó del 7,3% al 33,9% durante el mismo período. Para el Centro, el endeudamiento permitió inicialmente amortiguar el impacto de la pérdida de poder adquisitivo, pero el deterioro de los ingresos terminó trasladándose a la capacidad de pago de los hogares.
Servicios que aumentaron por encima de los salarios
Otro de los factores analizados es el incremento de los gastos esenciales. Desde enero de 2024, el índice salarial utilizado por el informe aumentó 268%, mientras que la electricidad subió 393%, el agua 544%, el transporte 1.442% y el gas 2.071%. Según el CEPA, esta diferencia redujo el ingreso disponible y llevó a muchas familias a recurrir al endeudamiento para sostener su nivel de consumo.
El estudio calcula además que, considerando conjuntamente la masa salarial de los trabajadores registrados y los ingresos correspondientes a jubilaciones, durante el período analizado se produjo una pérdida acumulada de 8,3 puntos porcentuales. Esa caída fue parcialmente compensada mediante el acceso al crédito de los hogares. “El endeudamiento atrasó los efectos del ajuste”, concluye el informe sobre este punto.
Siete de cada diez morosos tienen entre 25 y 54 años
Aunque estos datos no están discriminados por provincia, el informe también permite dimensionar quiénes son los principales afectados por el fenómeno a nivel nacional. En julio había 4.185.913 personas con deudas irregulares de entre 25 y 54 años, que representaban el 70,7% del total de morosos del país. Para el CEPA, esto muestra que el endeudamiento afecta principalmente a la población en edad laboral activa y a jefes y jefas de hogar que afrontan el costo de vida familiar.
El segmento de 35 a 44 años es, además, el que acumula el mayor volumen de préstamos en situación irregular: $4,639 billones, equivalentes al 30,6% del total. De esa cifra, $3,204 billones corresponden a entidades bancarias y $1,435 billones a billeteras virtuales.